Voltar

Senado aprova novo REFIS, que prevê possibilidade de redução de até 90% em juros e multas e de 100% em encargos legais

Por Mariana Cardoso Martins 

Foi aprovado no começo da noite de ontem, em votação no Senado, o substitutivo com o texto base do novo Refis, que na verdade constitui reabertura do PERT (Programa Especial de Regularização Tributária). O parecer do Relator Fernando Bezerra Coelho (MDB-PE), apresentado no PL 4728/2021, estabelece uma série de benesses aos contribuintes, pessoas físicas e jurídicas, que tenham tido queda de faturamento ou de rendimentos tributáveis no período de março a dezembro de 2020, quando se intensificou a pandemia da Covid-19 e seus efeitos na economia.[1]

Dentre as alterações propostas, destacamos algumas, a seguir:

  • Desconto de até 90% de multas e juros e de 100% dos encargos legais, a depender do percentual de queda no faturamento ou nos rendimentos tributáveis em decorrência da pandemia;
  • Entradas facilitadas para empresas mais afetadas (a partir de 2,5% do valor da dívida);
  • Possibilidade de utilização de prejuízo fiscal e base negativa da CSLL para quitação de parte do valor incluído no programa, inclusive por empresas que tenham registrado patrimônio líquido negativo no balanço encerrado em 31/12/2020; e
  • Possibilidade de parcelamento do saldo remanescente da dívida em até 144 parcelas, após pagamento da entrada e da utilização do prejuízo fiscal e base negativa da CSLL.

O Projeto também sugere importantes alterações no instituto da transação tributária, instituído pela Lei nº 13.988/2020 e utilizado para a negociação de débitos federais inscritos e não inscritos em dívida ativa, a saber:

  • Aumento no prazo máximo para quitação das parcelas, de 84 para 120 meses;
  • Aumento no percentual máximo de desconto de 50% para 70%;
  • Possibilidade de concessão de descontos a todos os tipos de juros, não só os de mora; e
  • Utilização de prejuízo fiscal e base negativa da CSLL para amortização de parte da dívida, se fazendária, ou da totalidade da dívida, se previdenciária, cuja permissão ocorrerá a exclusivo critério da PGFN e em casos excepcionais, com maior enfoque na regularização de créditos considerados irrecuperáveis ou de difícil recuperação.

O texto do substitutivo tramita agora na Câmara dos Deputados, onde ainda poderá sofrer alterações.

Não obstante a oposição da PGFN e da equipe econômica à iniciativa de reabertura do parcelamento, principalmente para que não se esvazie o instituto da transação, a propositura vem ganhando protagonismo no legislativo e sendo costurada por uma série de representantes das empresas, que muito tem se esforçado em sua articulação.

Por se tratar de anistia que considera a capacidade econômica do contribuinte inadimplente e os efeitos da pandemia em suas operações, o projeto acaba por não ter o efeito linear comum aos antigos Refis e por se nivelar, no que couber, às transações, ainda que, com base na redação atual, a adesão se revele mais generosa (e bem menos burocrática) do que a negociação direta com a PGFN, sobretudo pela via individual.

Nossa equipe tributária está atenta aos desdobramentos da votação do PL na Câmara dos Deputados, e fica à disposição para o esclarecimento de quaisquer dúvidas nessa etapa do processo legislativo.

[1] As empresas do Simples Nacional, em razão da exigência da edição de Lei Complementar, não se encontram abarcadas por essa iniciativa, sendo a elas destinado programa de parcelamento próprio, o RELP, objeto do PLC 46/2021, que tramita em paralelo.
Veja mais

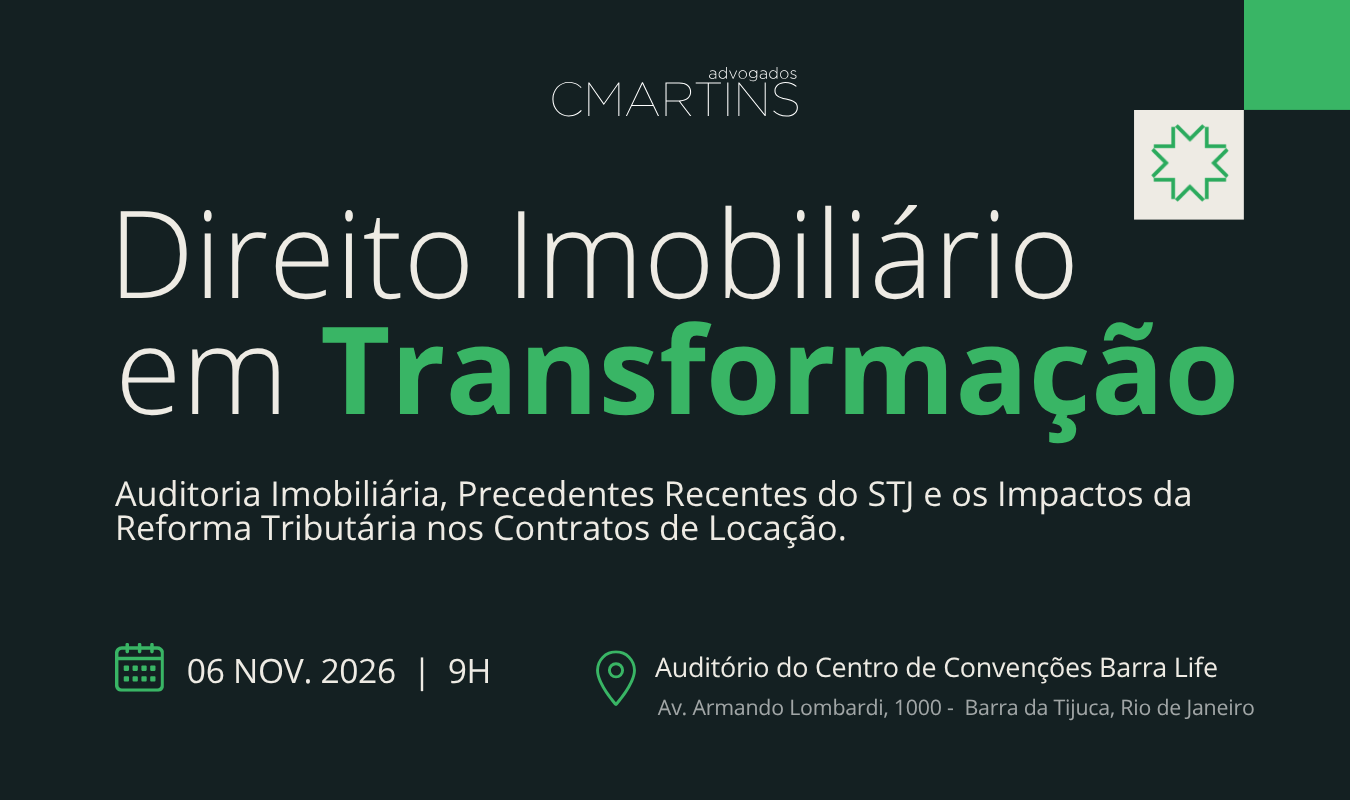
[EVENTO] Direito Imobiliário em Transformação - Inscreva-se

LGPD para além da adequação: a nova fronteira da fiscalização e da governança digital no Brasil

SP[AI]KE | O novo agente de IA do CMARTINS

IBS e CBS fora da base do ICMS - Justiça de São Paulo concede liminar com efeitos a partir de 2027

Efeitos patrimoniais da ferramenta histórica criada pelo CNJ

STF amplia alcance das medidas protetivas da Lei Maria da Penha

STF define regra do IPTU: é inconstitucional alíquota baseada na área do imóvel

A instituição é maior que a família: o paradoxo que sustenta negócios de longa duração

Sem preencher requisitos para aposentadoria, idoso receberá benefício assistencial

Créditos apurados no programa Reintegra não fazem parte da base de cálculo do IRPJ e da CSLL

1 2 3 … 63

Fantástico! Sinônimo de grande competência e cuidado com os clientes


Renato Santarita

Ambiente muito bom e uma boa recepção.


Thiago Santos

Muito obrigada por ter me ajudado com essa dívida que está tirando o meu sono


Gabriel Wagner

Notícias

[EVENTO] Direito Imobiliário em Transformação - Inscreva-se

LGPD para além da adequação: a nova fronteira da fiscalização e da governança digital no Brasil

SP[AI]KE | O novo agente de IA do CMARTINS

IBS e CBS fora da base do ICMS - Justiça de São Paulo concede liminar com efeitos a partir de 2027

Nossa rede

[instagram-feed feed=1]

Resultados que fazem a diferença

Nosso foco é entregar resultados concretos, combinando expertise jurídica, inovação e compromisso com cada cliente. Se você busca segurança, estratégia e eficiência, estamos prontos para ajudar.
FALE CONOSCO
Escritório RJ
Av. Rio Branco, 115 – 11° andar - Centro, Rio de Janeiro – RJ | CEP 20040-004
Escritório SP
Rua Fidêncio Ramos, 160 – 12º andar
- Vila Olímpia, São Paulo - SP | CEP 04551-010
© 2025 CMARTINS
CNPJ: 68.679.869/0001-48
desenvolvido por