hello world!
|

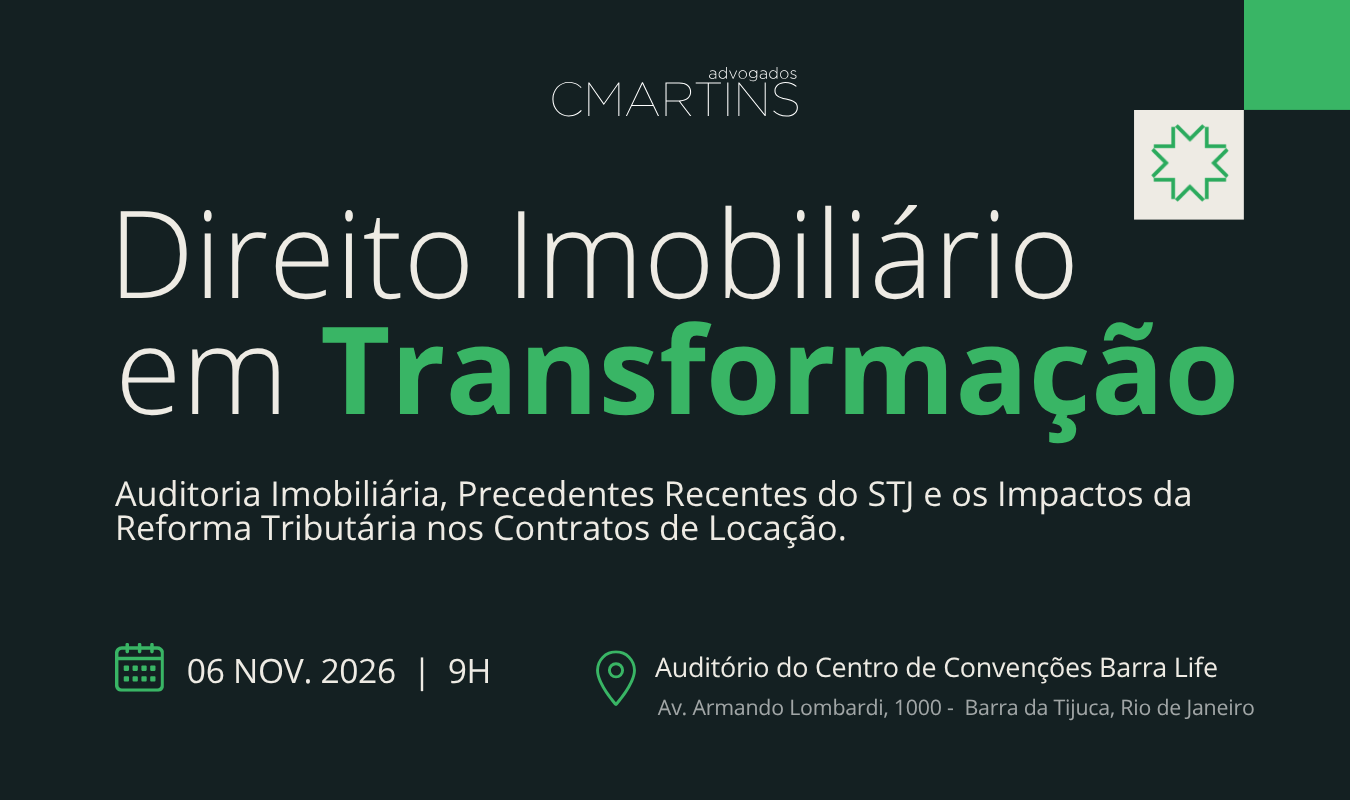
O CMARTINS Advogados convida você para o encontro Direito Imobiliário em Transformação, que reunirá os seguintes especialistas para discutir os novos precedentes do STJ e os impactos da Reforma Tributária nos contratos de locação:
Bruno Aronne (Sócio do CMARTINS Advogados), Marcio Romano (Notário do Rio de Janeiro), Paula Marques (Gerente Jurídica da Cury Construtora), Julio Cesar Santiago (Procurador da Fazenda Nacional), Natália Faria de Souza (Sócia do CMARTINS Advogados e Procuradora do Estado do RJ), Roberto Bigler (Vice-presidente de condomínios do SECOVI-RJ).
Programação
• 9h00 | Welcome Coffee & Networking
• 10h00 | Auditoria Imobiliária e Precedentes Recentes do STJ
Bruno Aronne, Paula Marques e Marcio Romano
• 11h00 | Impactos da Reforma Tributária nos Contratos de Locação
Natália Faria de Souza, Julio Cesar Santiago e Roberto Bigler
• 12h00 | Encerramento
Informações importantes
Fácil acesso pela estação Jardim Oceânico e estacionamento rotativo disponível no local.
Inscreva-se aqui
A proteção de dados no Brasil avançou para uma nova etapa. Os movimentos recentes da Agência Nacional de Proteção de Dados mostram uma atuação cada vez mais voltada à fiscalização, prevenção, gestão de riscos e demonstração efetiva de conformidade.
Em setembro, a ANPD abriu consulta pública para atualizar o Regulamento do Processo de Fiscalização e do Processo Administrativo Sancionador, incorporando às discussões suas novas atribuições relacionadas ao ambiente digital.
No mesmo período, plataformas alcançadas pelo ECA Digital tiveram até 17 de setembro para publicar seu primeiro relatório semestral de transparência sobre as medidas adotadas para a proteção de crianças e adolescentes, e esses movimentos se somam a outros episódios recentes.
Em agosto, a ANPD aplicou multa de R$ 153,7 milhões à ByteDance, controladora do TikTok, por irregularidades relacionadas ao tratamento de dados de crianças e adolescentes, além de determinar a eliminação de dados e a implementação de plano de conformidade. Também adotou medida preventiva contra o Discord, envolvendo as transmissões ao vivo no Brasil, e atuou no Paraná em relação ao uso de biometria para reconhecimento facial e controle de frequência de estudantes da rede pública.
Em paralelo, iniciou o monitoramento de grandes plataformas digitais, lojas de aplicativos e ferramentas de inteligência artificial generativa, com atenção a dever de cuidado, transparência e proteção dos usuários. Na frente tecnológica, o Radar Tecnológico sobre Deepfakes e o Sandbox Regulatório em Inteligência Artificial ampliam essa agenda para temas como IA generativa, identidade, imagem, voz, segurança e governança algorítmica.
Esse conjunto de iniciativas revela uma atuação regulatória que ultrapassa a proteção de dados em sentido estrito e passa a alcançar uma arquitetura regulatória mais ampla, na qual dialogam LGPD, ECA Digital, Marco Civil da Internet e as novas competências atribuídas à ANPD, a observar pela própria transformação institucional da Autoridade, que, em 2026, passou à condição de agência reguladora, acompanha esse processo.
Em setembro, a ANPD abriu tomada de subsídios para a Agenda Regulatória 2027–2028 e para a Agenda de Avaliação de Resultado Regulatório 2027–2030, incluindo temas como proteção de crianças e adolescentes, inteligência artificial, biometria e direitos dos titulares, ou seja, o conjunto desses movimentos aponta para uma regulação cada vez mais orientada à efetividade dos controles e à capacidade de demonstrar resultados.
E, para as organizações, a consequência é objetiva, uma vez que a LGPD não pode mais ser tratada como um projeto de adequação com começo, meio e fim. Políticas de privacidade, inventários de dados, registros das operações de tratamento, contratos e relatórios de impacto permanecem essenciais, mas sua existência documental não encerra o dever de conformidade, quepressupõe controles efetivos e a capacidade de demonstrar seu funcionamento. É a responsabilização e a prestação de contas ganhando concretude na operação.
Em um ambiente atravessado pela hiperconectividade e pelas plataformas digitais, talvez já não seja suficiente perguntar se estamos adequados à LGPD. A questão passa também pela capacidade de demonstrar, quando necessário, por que determinados dados são tratados, quais riscos foram avaliados e quais controles foram efetivamente adotados.
É nessa passagem da adequação para a conformidade demonstrável que se encontra uma das principais fronteiras da proteção de dados e da governança digital no Brasil.
____________________
Fabiane Pinto de Sá Ferreira é advogada, sócia do CMARTINS Advogados e especialista em Contencioso Cível de Alto Volume, Responsabilidade Civil, Direito do Consumidor, Direito Bancário e Financeiro, LGPD e consultoria contratual.
Nossa identidade ganhou ainda mais inteligência
Um novo ciclo já começou no CMARTINS.
Enquanto caminhamos para os 35 anos de história, vivemos uma transformação que conecta experiência, conhecimento e tecnologia para ampliar a forma como entregamos valor aos nossos clientes. E a inteligência artificial ocupa um papel estratégico nesse movimento.
Apresentamos ao mercado o SP[AI]KE, o nosso agente de IA que acaba de ser incorporado às rotinas do escritório. A proposta é simples: como parte de uma agenda de transformação do trabalho jurídico, buscamos reduzir o tempo gasto com tarefas documentais repetitivas, para que o advogado dedique mais energia ao que exige análise, estratégia e proximidade com o cliente.
Segurança, confiabilidade e supervisão humana são pilares do SP[AI]KE. A inteligência artificial amplia nossa capacidade de análise e antecipação de estratégia, mas a interpretação e a decisão jurídica permanecem orientadas à inteligência multidisciplinar dos nossos profissionais.
Confidencialidade e supervisão humana
Todo o uso do agente segue as diretrizes de segurança da informação do escritório. Os dados dos clientes não são utilizados para treinar modelos, e todo o conteúdo gerado passa pela revisão de um profissional antes de chegar ao cliente ou ao processo.
A arquitetura contempla segregação e criptografia dos dados, gestão e controle de acessos, além de mecanismos de armazenamento e exclusão das informações. Os inputs inseridos na plataforma não são utilizados para o treinamento dos modelos de inteligência artificial, preservando a confidencialidade das informações e a aderência às diretrizes de proteção de dados e segurança adotadas pelo escritório.
SOBRE A MINUTA IA
A MinutaIA é uma plataforma brasileira de inteligência artificial para o Direito, que gera minutas, petições, sentenças e outros documentos jurídicos a partir dos autos. Utilizada por tribunais, defensorias, procuradorias e departamentos jurídicos, reúne mais de 90 mil usuários e mais de 35 milhões de documentos produzidos e integra o Jusbrasil na própria ferramenta.
Ao optar por uma base tecnológica já consolidada no mercado jurídico nacional, o escritório ganhou uma ferramenta criada para a realidade do Direito brasileiro, com integração aos principais sistemas judiciais e conhecimento das rotinas processuais do país. A versão enterprise soma a isso personalizações com modelos de documentos do escritório, bases próprias de conhecimento, perfis por área de atuação e tudo o que precisa para ser moldada ao jeito de trabalhar do CMARTINS.
O SP[AI]KE amplia a capacidade da nossa equipe sem abrir mão do critério e da responsabilidade de cada advogado.
Mais do que incorporar inteligência artificial à rotina, evoluímos na capacidade institucional de transformar tecnologia em valor concreto para quem confia seu negócio ao CMARTINS.
Vocês já conhecem o SPIKE. Agora vão conhecer bem mais de perto o SP[AI]KE.
Estamos construindo o próximo capítulo da nossa história.
A 16ª Vara da Fazenda Pública de São Paulo deferiu, em 9 de setembro de 2026, liminar em mandado de segurança para assegurar ao contribuinte o direito de apurar e recolher o ICMS sem incluir IBS e CBS em sua base enquanto coexistirem tributos.
A controvérsia decorre da transição da Reforma Tributária, instituída pela EC nº 132/2023 e regulamentada pela LC nº 214/2025. Entre 2026 e 2033, ICMS, IBS e CBS coexistirão, discutindo-se se IBS e CBS devem compor a base do ICMS.
A SEFAZ-SP, nas Respostas a Consultas nº 32.303/2025 e nº 33.083/2026, havia firmado entendimento de que, a partir de 1º de janeiro de 2027, IBS e CBS deveriam integrar a base do ICMS, por comporem o valor da operação, levando o contribuinte ao Judiciário diante do risco de autuação.
A liminar acolheu a tese com base em três fundamentos: (i) violação aos princípios da legalidade e da tipicidade tributária, pois a inclusão de IBS e CBS na base do ICMS dependeria de previsão legal expressa; (ii) necessidade de lei complementar para definir a base do ICMS, atualmente limitada ao valor do próprio imposto e aos encargos acessórios; e (iii) ausência, na LC nº 227/2026, de previsão sobre os efeitos da Reforma Tributária na Lei Kandir, quanto à inclusão do IBS e da CBS na base do ICMS.
A decisão destacou que IBS e CBS foram estruturados para cobrança "por fora", com exclusão expressa do ICMS de suas bases (art. 69, § 2º, II, da LC nº 214/2025) e segregação e repasse aos entes públicos via split payment. Assim, os valores seriam receita dos entes federativos, em trânsito pela contabilidade do contribuinte, sem representar ingresso mercantil ou valor próprio da mercadoria.
A decisão é liminar de primeira instância, sujeita a recurso e confirmação por sentença. Seus efeitos restringem-se ao contribuinte autor, sem caráter vinculante ou efeito erga omnes.
Recomenda-se avaliar o ajuizamento de mandado de segurança preventivo com pedido de liminar e revisar sistemas de apuração e parametrização tributária.
O Conselho Nacional de Justiça (CNJ) publicou o Provimento n.º 255/2026, que institui regras inéditas para tornar a cobrança de dívidas na Justiça muito mais eficiente. A norma traz inovações profundas que impactam diretamente investidores, incorporadoras e o mercado imobiliário como um todo.
Dentre as principais novidades estão:
• Criação do Banco Nacional de Penhoras (BNP):
será instituído um registro centralizado e nacional de bens bloqueados pela Justiça. Imóveis que pareçam totalmente livres na certidão do cartório, mas que tenham bloqueios em algum processo pelo país, agora ficarão visíveis. Isso reduz drasticamente os riscos em investigações de compra e venda (due diligences) e previne golpes e fraudes.
• Venda Particular Preferencial:
a alienação por iniciativa particular passa a ser a primeira opção oficial, superando a lentidão e os deságios exagerados dos leilões judiciais tradicionais. Isso dá muito mais agilidade e garante um valor de mercado mais justo na venda de imóveis penhorados.
• Centralização de Dívidas e Acordos Especiais:
serão criados mecanismos para unificar as cobranças contra grandes devedores, evitando a multiplicação desorganizada de bloqueios em vários juízos ao mesmo tempo. Isso permite organizar e resolver dívidas complexas de forma muito mais estruturada.
O Provimento 255/2026 do CNJ traz benefícios práticos transformadores tanto para advogados quanto para clientes e para o mercado imobiliário. Para os advogados, a norma viabiliza processos muito mais rápidos e com resultados reais. Para quem compra, vende ou investe, a centralização dos bloqueios reduz drasticamente os riscos de fraudes em transações imobiliárias. Além disso, a nova Plataforma Nacional de Vendas Judiciais garante maior facilidade e rapidez para transformar imóveis bloqueados em dinheiro, contando com o apoio de novas ferramentas tecnológicas e institucionais.
A cobrança judicial de dívidas deixa de ser sinônimo de demora e ganha tecnologia, inteligência de dados e metas rigorosas de eficiência nos tribunais.
Veja também em nossas redes sociais: Instagram e LinkedIn.
Em decisão relevante para a proteção dos direitos das mulheres, o STF decidiu, por unanimidade, que as medidas protetivas podem ser aplicadas em situações de violência contra a mulher baseada no gênero, ainda que não exista vínculo doméstico, familiar ou afetivo entre vítima e agressor.
O entendimento foi firmado no julgamento do ARE 1.537.713/MG, Tema 1.412 da Repercussão Geral, sob relatoria do ministro Edson Fachin. O caso teve origem na negativa de medidas protetivas a uma mulher ameaçada por razões de gênero, sob o fundamento de inexistência de relação doméstica, familiar ou íntima de afeto entre as partes.
Ao enfrentar a controvérsia, o STF reconheceu que a tutela contra a violência de gênero não pode ficar restrita à existência desses vínculos, considerando o sistema constitucional de proteção dos direitos humanos e os compromissos internacionais assumidos pelo Brasil, especialmente a Convenção de Belém do Pará.
A decisão fortalece, assim, uma interpretação protetiva dos instrumentos de enfrentamento à violência contra a mulher, alcançando situações de ameaça ou violência baseada no gênero também fora dos contextos tradicionalmente associados à incidência da Lei Maria da Penha.
O julgamento ganha especial significado neste Agosto Lilás, mês nacional de proteção à mulher e conscientização pelo fim da violência, e no ano em que a Lei Maria da Penha completa 20 anos.
Mais do que ampliar o alcance da tutela protetiva, o precedente reafirma o dever constitucional e convencional do Estado brasileiro de assegurar às mulheres o direito a uma vida livre de violência, independentemente da natureza da relação mantida com o agressor.
____________________
Fabiane Pinto de Sá Ferreira é advogada, sócia do CMARTINS Advogados e especialista em Contencioso Cível de Alto Volume, Responsabilidade Civil, Direito do Consumidor, Direito Bancário e Financeiro, LGPD e consultoria contratual.
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, que os Municípios não podem fixar alíquotas de IPTU (Imposto Predial e Territorial Urbano) diferenciadas em razão da área construída do imóvel. O julgamento de mérito do Tema nº 1.455 (ARE 1.593.784/SC, Rel. Min. Dias Toffoli) foi concluído em 5 de agosto de 2026, no Plenário Virtual, com a Corte negando provimento ao recurso do Município de Chapecó/SC.
A tese de repercussão geral fixada foi a seguinte: "É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel." Por se tratar de julgamento em sede de repercussão geral, a tese vincula todas as instâncias do Poder Judiciário e deve orientar o julgamento de casos semelhantes em todo o país.
Recorde-se que, no curso do processamento do recurso, o Relator havia determinado, com fundamento no art. 1.035, § 5º, do CPC, a suspensão nacional de todos os processos, individuais ou coletivos, que discutissem a matéria, atendendo a pedido do próprio recorrido diante de decisões divergentes entre Turmas Recursais de Santa Catarina. Com a conclusão do julgamento de mérito, essa suspensão está superada: os processos sobrestados devem voltar a tramitar para aplicação da tese fixada.
A definição da tese é de interesse direto de: (i) Municípios que já adotaram esse critério de tributação e agora precisam revisar sua legislação; e (ii) contribuintes proprietários de imóveis urbanos sujeitos a leis municipais dessa natureza, que podem questionar cobranças já efetuadas.
A controvérsia tem origem na Lei Complementar Municipal nº 639/2018, de Chapecó/SC, que fixou alíquota de 1% sobre o valor venal para unidades imobiliárias residenciais com área construída igual ou superior a 400 m² — em contraposição à alíquota geral de 0,5% aplicável às demais unidades.
Tal pretensão foi rechaçada logo na 1ª instância, que entendeu que esse critério não encontra amparo nem no inciso I (progressividade em razão do valor), nem no inciso II (alíquotas diferenciadas por localização e uso) do art. 156, § 1º, da CF/88, na redação dada pela EC 29/2000, determinando-se a aplicação da alíquota de 0,5% e a restituição dos valores pagos a maior.
Esse entendimento foi mantido em decisão de mérito da 1ª Turma Recursal do TJ/SC, ensejando a interposição de recurso extraordinário, cuja inadmissão foi objeto do agravo julgado pelo STF.
O Município de Chapecó/SC alegou que (i) o TJ/SC teria confundido seletividade com progressividade fiscal, aplicando indevidamente a Súmula 668/STF; (ii) a alíquota não varia em função do valor do imóvel, mas de sua área construída, o que não se confundiria com a progressividade fiscal vedada; e (iii) maior área construída indicaria uso mais intenso do solo urbano, maior capacidade contributiva presumida e maior demanda por serviços e infraestrutura pública, justificando tratamento diferenciado.
Em sentido diametralmente oposto, o contribuinte pretendia afastar essa exigência sob o argumento de que a alíquota de IPTU fixada em razão da área não encontraria amparo nem na seletividade, nem na progressividade — fiscal ou extrafiscal —, autorizadas pelo art. 156, § 1º, da CF/88, que somente admite variação em razão de valor, localização e uso do imóvel após a EC 29/2000.
O STF acolheu, em essência, a tese do contribuinte. O voto do Relator, Min. Dias Toffoli, registrou que, mesmo no período anterior à EC 29/2000, o STF já firmara o entendimento de que não seria possível a fixação de alíquotas de IPTU em função da área ou da localização do imóvel; após a emenda, a Constituição passou a autorizar expressamente apenas a progressividade em razão do valor do imóvel e a diferenciação por localização e uso — não pela área construída. Vale destacar que a decisão não impede que a área construída ou territorial do imóvel seja considerada na apuração do valor venal e, consequentemente, da base de cálculo do IPTU; o que foi afastado é o uso da área como critério autônomo para a fixação da alíquota.
A decisão evidencia o interesse da matéria para todos os proprietários de imóveis urbanos e para todos os Municípios, uma vez que impacta diretamente a competência tributária municipal. Vale citar que os Municípios de Teresópolis, Belford Roxo, Nova Iguaçu e Campos dos Goytacazes, dentre outros, adotavam critério semelhante de progressividade e deverão adequar sua legislação e suas práticas de cobrança à tese agora fixada.
Com o trânsito em julgado da tese, o efeito prático é o de que os processos individuais e coletivos anteriormente sobrestados voltam a tramitar para aplicação do entendimento firmado, e todas as instâncias do Judiciário ficam vinculadas a declarar a inconstitucionalidade de alíquotas de IPTU fixadas em razão da área do imóvel quando instituídas por lei municipal posterior à EC 29/2000. Não foi identificada modulação temporal específica dos efeitos da decisão até o momento, de modo que se aplicam as regras gerais de restituição do indébito tributário — em princípio, limitadas ao prazo prescricional de 5 anos.
Diante desse cenário, recomendamos: (i) aos contribuintes que recolheram IPTU sob alíquota fixada em razão da área do imóvel, a avaliação do ajuizamento de ação de repetição do indébito, com atenção ao prazo prescricional de 5 anos e ao eventual recálculo do imposto pela alíquota mínima devida; e (ii) aos Municípios que adotam ou adotaram esse critério, a revisão da legislação tributária local, de modo a adequá-la à tese vinculante fixada pelo STF, evitando questionamentos e perdas de arrecadação decorrentes de cobranças futuras.
____________________
Renato Ayres Martins de Oliveira é advogado, sócio do escritório CMARTINS Advogados, Procurador do Estado do Rio de Janeiro, professor de Direito Tributário e Direito Financeiro e especialista em Direito Tributário, Direito Financeiro, Direito Empresarial, Direito do Consumidor e Contratos.
Rodrigo Rodrigues é advogado, sócio do escritório CMARTINS Advogados e especialista em Direito Tributário e Planejamento Tributário, com experiência em Contencioso Tributário, Direito Financeiro, comércio exterior e aduaneiro, investimentos estrangeiros, recuperação de créditos tributários e otimização da carga tributária.
Com base no princípio da fungibilidade, o Tribunal Regional Federal da 4ª Região (TRF4) estabeleceu benefício assistencial a um idoso de 80 anos que requeria aposentadoria, mas não preenchia os requisitos necessários. No entendimento da Turma Regional Suplementar de Santa Catarina, a faixa etária e as condições de risco social do requerente justificam a substituição. O Instituto Nacional do Seguro Social (INSS) tem 45 dias para implementar o benefício.
O idoso mora no município de Santa Terezinha (SC). Ele ajuizou ação em 2016, depois de ter a aposentadoria negada administrativamente pelo INSS. Apesar de alegar ter trabalhado como boia-fria (diarista rural) por 25 anos, ele não conseguiu comprovar o tempo total da atividade.
O pedido foi julgado procedente em primeira instância e o INSS recorreu ao tribunal. A autarquia voltou a sustentar que a parte autora não preencheria os requisitos necessários à prestação previdenciária, apontando insuficiência de documentos comprobatórios.
O relator do processo no tribunal, desembargador federal Paulo Afonso Brum Vaz, ao inteirar-se do caso, determinou, em janeiro deste ano, a realização de um estudo social destinado a verificar a possibilidade de ser concedido ao autor o benefício assistencial previsto no artigo 20 da Lei nº 8.742/93. Após o resultado, a ação voltou a julgamento neste mês.
Conforme Brum Vaz, embora o autor não preencha os requisitos para a aposentadoria, pela faixa etária e a condição de risco social, deve ser aplicado no processo o princípio da fungibilidade, ou seja, quando o pedido inicial é substituído por outro que atende as necessidades do requerente.
“É preciso reconhecer que as despesas com os cuidados necessários da parte autora, especialmente medicamentos, alimentação especial, fraldas descartáveis, tratamento médico, psicológico e fisioterápico, podem ser levadas em consideração na análise da condição de miserabilidade da família da parte demandante”, analisou o magistrado.
O autor deverá receber um salário mínimo mensal retroativo à data do requerimento administrativo (21/9/2015) com juros e correção monetária.
Benefício assistencial
Para a concessão do benefício assistencial, é necessário que o requerente preencha os seguintes requisitos: condição de incapacidade para o trabalho ou vida independente, ou ser idoso; estar em situação de risco social, em estado de miserabilidade, hipossuficiência econômica ou situação de desamparo.
Fonte: TRF4
A Primeira Turma do Superior Tribunal de Justiça (STJ) decidiu que os créditos apurados no âmbito do Regime Especial de Reintegração de Valores Tributários para Empresas Exportadoras (programa Reintegra) não compõem a base de cálculo do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) mesmo antes da Medida Provisória 651/2014, que afastou do cômputo dos tributos os valores obtidos por meio do programa.
Por maioria de votos, o colegiado considerou – de forma semelhante ao entendimento adotado no caso dos créditos presumidos do Imposto sobre Produtos Industrializados (IPI) – que a finalidade do benefício do Reintegra (incentivo fiscal na forma de recuperação dos custos tributários incidentes na exportação de produtos) inviabiliza a inclusão dos créditos no cálculo de IRPJ e CSLL.
Na ação que originou o recurso especial, uma empresa exportadora de produtos alimentícios alegou que os valores recebidos por meio do Reintegra compuseram indevidamente, nos anos de 2012 e 2013, a base de cálculo do IRPJ e da CSLL, aumentando o valor recolhido a título desses tributos.
O pedido para que os créditos do programa fossem excluídos da base de cálculo tributária foi julgado improcedente em primeiro grau, em sentença mantida pelo Tribunal Regional Federal da 4ª Região. Segundo o tribunal, somente com o advento da Medida Provisória 651/2014, que reinstituiu o benefício do Reintegra – MP convertida na Lei 13.043/2014 –, é que o valor do crédito apurado, por expressa previsão legal, deixou de compor a base de cálculo do IRPJ e da CSLL.
No recurso especial, a empresa de alimentos alegou que não há lucro com o incentivo recebido por meio do Reintegra, pois o crédito é apenas devolvido como compensação por um resíduo tributário que o próprio governo sabe ser indevido. Seria, para a empresa, uma espécie de desoneração tributária, que não representaria fato gerador de tributos.
No voto acompanhado pela maioria do colegiado, o ministro Napoleão Nunes Maia Filho afirmou que, no sistema de incentivo aos exportadores, o fisco e o contribuinte possuem interesses específicos: enquanto o fisco busca dinamizar as exportações, os exportadores objetivam auferir maiores lucros em sua atividade.
De acordo com o ministro, no propósito de menor tributação, o legislador entendeu que a satisfação do interesse público primário – representado por desenvolvimento econômico, geração de emprego e de renda, além do aumento da capacidade produtiva – seria preponderante sobre a pretensão fiscal irrestrita.
Nesse sentido, Napoleão Nunes Maia Filho destacou que a Primeira Turma firmou, no julgamento do REsp 1.210.941, o entendimento de que a inclusão de valores relativos a créditos presumidos de IPI na base de cálculo do IRPJ e da CSLL teria como resultado o esvaziamento da política fiscal de desoneração, cujo objetivo é aliviar a carga tributária.
Naquela decisão, o colegiado concluiu que o crédito ficto de IPI é destinado a ressarcir custos suportados indiretamente pela empresa exportadora na compra de matérias-primas e insumos no mercado interno e que foram submetidos a tributação que não incide no caso de vendas destinadas ao exterior, inviabilizando o procedimento compensatório.
"Os fundamentos adotados para afastar a incidência do IRPJ e da CSLL sobre o crédito presumido de IPI têm aplicação ao caso dos autos, haja vista a identidade da natureza e finalidade do benefício fiscal do Reintegra, qual seja, incentivo estatal na forma de recuperação dos custos tributários incidentes na exportação de produtos" – concluiu o ministro ao afastar da base de cálculo dos tributos os créditos apurados no Reintegra.
Ao acompanhar o voto do ministro Napoleão Nunes Maia Filho, a ministra Regina Helena Costa assinalou que a Segunda Turma firmou entendimento segundo o qual é legal a incidência de IRPJ e da CSLL sobre os créditos apurados no Reintegra, uma vez que provocariam redução de custos, com consequente elevação do lucro da pessoa jurídica.
Entretanto, de acordo com a ministra, a exclusão dos créditos do Reintegra das bases de cálculo dos tributos, promovida em 2014, constituiu autêntico reconhecimento legislativo do indevido alargamento da base de cálculo do IRPJ e da CSLL antes da vigência da MP 651.
"Por outro lado, impende ponderar que, ainda que assim não se entenda, a inclusão de tais valores em período anterior à vigência da aludida medida provisória é que, a rigor, demandaria previsão legal específica para ser legitimada, conforme determinam os artigos 150, I, da Constituição da República, e 97, IV e parágrafo 1º, do Código Tributário Nacional, porquanto traduz aumento indireto de tributação, agravado, ainda, pela tônica notoriamente desoneradora do regime", apontou a ministra.
Leia o acórdão.
Fonte: STJ
Nas ações de execução com garantia hipotecária, a intimação dos terceiros garantidores é suficiente para validar a penhora sobre o bem, não havendo necessidade de que sejam citados para compor o polo passivo do processo.
Com base nesse entendimento, a Terceira Turma do Superior Tribunal de Justiça (STJ) reformou acórdão do Tribunal de Justiça de Santa Catarina (TJSC) que anulou a penhora de imóvel hipotecado sob o argumento de que os garantidores hipotecários deveriam integrar o polo passivo da demanda para que o bem pudesse ser submetido à constrição.
Na execução de título executivo extrajudicial, a empresa executada registrou a confissão em escritura pública, na qual foi oferecido em hipoteca imóvel de propriedade do sócio majoritário, que era casado em regime de comunhão universal de bens.
Em decisão interlocutória, o juiz considerou desnecessária a citação dos terceiros garantidores – o sócio e sua esposa – para integrar o polo passivo da execução, por entender que bastaria sua intimação quanto à penhora do imóvel dado em garantia.
A decisão foi reformada pelo TJSC, que entendeu ser imprescindível a citação porque não poderia ser admitido que a execução fosse dirigida a uma pessoa – o devedor principal – e a constrição judicial recaísse sobre bem de terceiro.
A ministra Nancy Andrighi, relatora do recurso no STJ, apontou que, para além dos sujeitos passivos da execução elencados no artigo 568 do Código de Processo Civil de 1973, admite-se uma legitimidade passiva extraordinária, que recai sobre aquele que, apesar de não ter contraído dívida, expõe o seu patrimônio à satisfação do crédito.
"É certo que, nessas hipóteses, sendo legitimado – extraordinariamente – para figurar no polo passivo da ação de execução, deve ser no bojo desta lide citado, na medida em que vivenciará o comprometimento de seu patrimônio para a satisfação do crédito objeto da ação executiva", disse a relatora.
Entretanto, a ministra lembrou que, nos termos do artigo 655 do CPC/1973, nos casos de execução de crédito com garantia hipotecária, pignoratícia (quando o credor possui direito real de garantia exercitável sobre bem móvel) ou anticrética (quando há a transferência do bem ao credor, que dele pode retirar frutos para o pagamento da dívida), se a coisa dada em garantia pertencer a terceiro, este também será intimado da penhora.
Segundo a relatora, a intimação do terceiro garantidor acerca da penhora é necessária para lhe dar oportunidade de impugnação e oposição de embargos.
"E, com efeito, mostra-se dispensável que o terceiro garantidor – proprietário do bem hipotecado – integre a lide executiva, sendo suficiente a sua intimação em relação ao ato constritivo", concluiu a ministra.
Leia o acórdão.

Fantástico! Sinônimo de grande competência e cuidado com os clientes
Ambiente muito bom e uma boa recepção.
Muito obrigada por ter me ajudado com essa dívida que está tirando o meu sono