Voltar

Inconstitucionalidade do teto para dedução de despesas com educação

O STF recebeu a ADI 4927, questionando dispositivos da Lei 9.250/1995, com redação dada pela Lei 12.469/2011, que dispõe sobre a limitação de dedução, do Imposto de Renda da Pessoa Física (IRPF), de despesas com educação do contribuinte e dos seus dependentes, sob o argumento de ofensa aos princípios constitucionais relativos à renda e à capacidade contributiva, da razoabilidade e ao direito à educação.

Fato é que a legislação federal assegura ao contribuinte a dedução do seu Imposto de Renda das despesas com a educação dos seus dependentes; no entanto, a União proíbe a dedução dessas despesas quando excederem o teto mensal de R$ 3.561,50.

Nesse cenário, o Supremo Tribunal Federal (STF) tratará no julgamento da ADI 4927 do afastamento dessa proibição imposta pela União, e da autorização para a dedutibilidade total das despesas com educação do contribuinte e de sua família.

Importante destacar que o tema deverá ser pautado para julgamento nos próximos anos e passará a valer para todos os contribuintes, entretanto, historicamente o STF tem modulado os efeitos de suas decisões, o que quer dizer que apenas os contribuintes que ajuizarem demanda judicial antes dessa decisão ser proferida é que poderão obter a restituição dos valores pagos indevidamente nos últimos anos.

Nossa equipe tributária recomenda a imediata propositura de medida judicial, a fim de garantir a restituição dos valores pagos a maior nos últimos cinco anos.
Veja mais

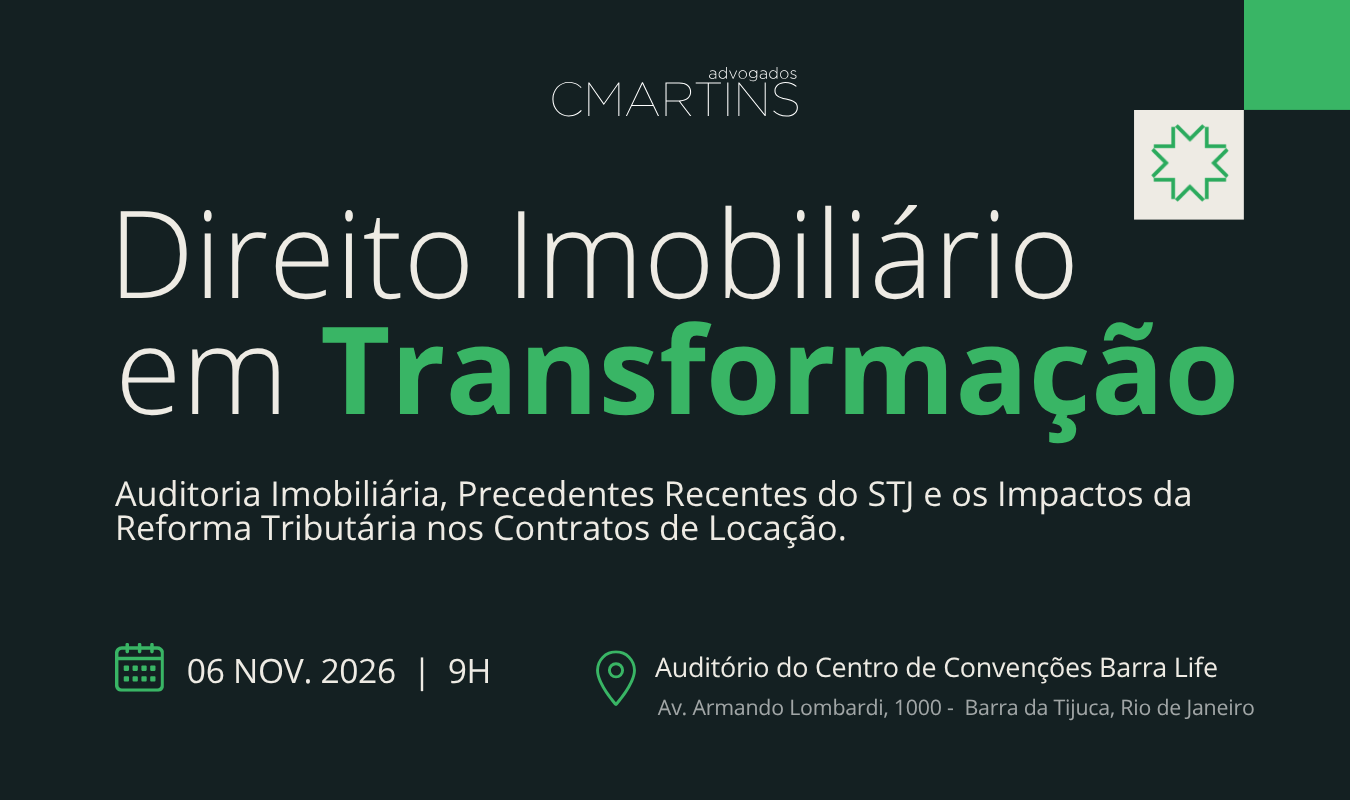
[EVENTO] Direito Imobiliário em Transformação - Inscreva-se

LGPD para além da adequação: a nova fronteira da fiscalização e da governança digital no Brasil

SP[AI]KE | O novo agente de IA do CMARTINS

IBS e CBS fora da base do ICMS - Justiça de São Paulo concede liminar com efeitos a partir de 2027

Efeitos patrimoniais da ferramenta histórica criada pelo CNJ

STF amplia alcance das medidas protetivas da Lei Maria da Penha

STF define regra do IPTU: é inconstitucional alíquota baseada na área do imóvel

A instituição é maior que a família: o paradoxo que sustenta negócios de longa duração

Sem preencher requisitos para aposentadoria, idoso receberá benefício assistencial

Créditos apurados no programa Reintegra não fazem parte da base de cálculo do IRPJ e da CSLL

1 2 3 … 63

Fantástico! Sinônimo de grande competência e cuidado com os clientes


Renato Santarita

Ambiente muito bom e uma boa recepção.


Thiago Santos

Muito obrigada por ter me ajudado com essa dívida que está tirando o meu sono


Gabriel Wagner

Notícias

[EVENTO] Direito Imobiliário em Transformação - Inscreva-se

LGPD para além da adequação: a nova fronteira da fiscalização e da governança digital no Brasil

SP[AI]KE | O novo agente de IA do CMARTINS

IBS e CBS fora da base do ICMS - Justiça de São Paulo concede liminar com efeitos a partir de 2027

Nossa rede

[instagram-feed feed=1]

Resultados que fazem a diferença

Nosso foco é entregar resultados concretos, combinando expertise jurídica, inovação e compromisso com cada cliente. Se você busca segurança, estratégia e eficiência, estamos prontos para ajudar.
FALE CONOSCO
Escritório RJ
Av. Rio Branco, 115 – 11° andar - Centro, Rio de Janeiro – RJ | CEP 20040-004
Escritório SP
Rua Fidêncio Ramos, 160 – 12º andar
- Vila Olímpia, São Paulo - SP | CEP 04551-010
© 2025 CMARTINS
CNPJ: 68.679.869/0001-48
desenvolvido por