hello world!
|

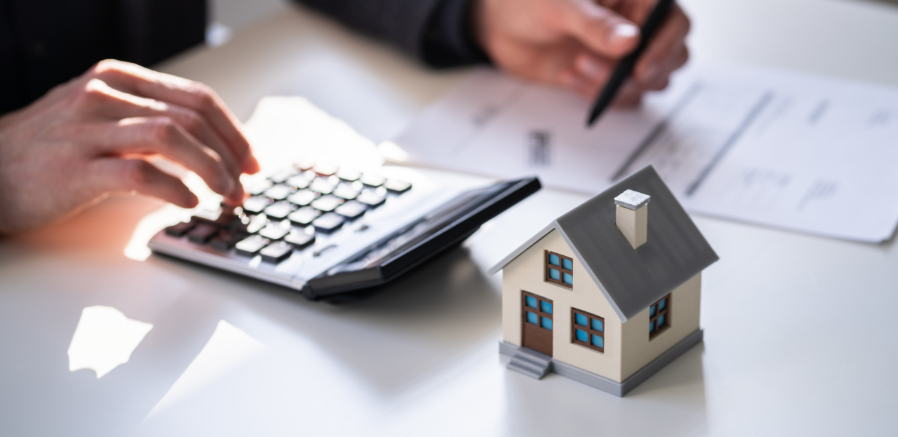
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, que os Municípios não podem fixar alíquotas de IPTU (Imposto Predial e Territorial Urbano) diferenciadas em razão da área construída do imóvel. O julgamento de mérito do Tema nº 1.455 (ARE 1.593.784/SC, Rel. Min. Dias Toffoli) foi concluído em 5 de agosto de 2026, no Plenário Virtual, com a Corte negando provimento ao recurso do Município de Chapecó/SC.
A tese de repercussão geral fixada foi a seguinte: "É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel." Por se tratar de julgamento em sede de repercussão geral, a tese vincula todas as instâncias do Poder Judiciário e deve orientar o julgamento de casos semelhantes em todo o país.
Recorde-se que, no curso do processamento do recurso, o Relator havia determinado, com fundamento no art. 1.035, § 5º, do CPC, a suspensão nacional de todos os processos, individuais ou coletivos, que discutissem a matéria, atendendo a pedido do próprio recorrido diante de decisões divergentes entre Turmas Recursais de Santa Catarina. Com a conclusão do julgamento de mérito, essa suspensão está superada: os processos sobrestados devem voltar a tramitar para aplicação da tese fixada.
A definição da tese é de interesse direto de: (i) Municípios que já adotaram esse critério de tributação e agora precisam revisar sua legislação; e (ii) contribuintes proprietários de imóveis urbanos sujeitos a leis municipais dessa natureza, que podem questionar cobranças já efetuadas.
A controvérsia tem origem na Lei Complementar Municipal nº 639/2018, de Chapecó/SC, que fixou alíquota de 1% sobre o valor venal para unidades imobiliárias residenciais com área construída igual ou superior a 400 m² — em contraposição à alíquota geral de 0,5% aplicável às demais unidades.
Tal pretensão foi rechaçada logo na 1ª instância, que entendeu que esse critério não encontra amparo nem no inciso I (progressividade em razão do valor), nem no inciso II (alíquotas diferenciadas por localização e uso) do art. 156, § 1º, da CF/88, na redação dada pela EC 29/2000, determinando-se a aplicação da alíquota de 0,5% e a restituição dos valores pagos a maior.
Esse entendimento foi mantido em decisão de mérito da 1ª Turma Recursal do TJ/SC, ensejando a interposição de recurso extraordinário, cuja inadmissão foi objeto do agravo julgado pelo STF.
O Município de Chapecó/SC alegou que (i) o TJ/SC teria confundido seletividade com progressividade fiscal, aplicando indevidamente a Súmula 668/STF; (ii) a alíquota não varia em função do valor do imóvel, mas de sua área construída, o que não se confundiria com a progressividade fiscal vedada; e (iii) maior área construída indicaria uso mais intenso do solo urbano, maior capacidade contributiva presumida e maior demanda por serviços e infraestrutura pública, justificando tratamento diferenciado.
Em sentido diametralmente oposto, o contribuinte pretendia afastar essa exigência sob o argumento de que a alíquota de IPTU fixada em razão da área não encontraria amparo nem na seletividade, nem na progressividade — fiscal ou extrafiscal —, autorizadas pelo art. 156, § 1º, da CF/88, que somente admite variação em razão de valor, localização e uso do imóvel após a EC 29/2000.
O STF acolheu, em essência, a tese do contribuinte. O voto do Relator, Min. Dias Toffoli, registrou que, mesmo no período anterior à EC 29/2000, o STF já firmara o entendimento de que não seria possível a fixação de alíquotas de IPTU em função da área ou da localização do imóvel; após a emenda, a Constituição passou a autorizar expressamente apenas a progressividade em razão do valor do imóvel e a diferenciação por localização e uso — não pela área construída. Vale destacar que a decisão não impede que a área construída ou territorial do imóvel seja considerada na apuração do valor venal e, consequentemente, da base de cálculo do IPTU; o que foi afastado é o uso da área como critério autônomo para a fixação da alíquota.
A decisão evidencia o interesse da matéria para todos os proprietários de imóveis urbanos e para todos os Municípios, uma vez que impacta diretamente a competência tributária municipal. Vale citar que os Municípios de Teresópolis, Belford Roxo, Nova Iguaçu e Campos dos Goytacazes, dentre outros, adotavam critério semelhante de progressividade e deverão adequar sua legislação e suas práticas de cobrança à tese agora fixada.
Com o trânsito em julgado da tese, o efeito prático é o de que os processos individuais e coletivos anteriormente sobrestados voltam a tramitar para aplicação do entendimento firmado, e todas as instâncias do Judiciário ficam vinculadas a declarar a inconstitucionalidade de alíquotas de IPTU fixadas em razão da área do imóvel quando instituídas por lei municipal posterior à EC 29/2000. Não foi identificada modulação temporal específica dos efeitos da decisão até o momento, de modo que se aplicam as regras gerais de restituição do indébito tributário — em princípio, limitadas ao prazo prescricional de 5 anos.
Diante desse cenário, recomendamos: (i) aos contribuintes que recolheram IPTU sob alíquota fixada em razão da área do imóvel, a avaliação do ajuizamento de ação de repetição do indébito, com atenção ao prazo prescricional de 5 anos e ao eventual recálculo do imposto pela alíquota mínima devida; e (ii) aos Municípios que adotam ou adotaram esse critério, a revisão da legislação tributária local, de modo a adequá-la à tese vinculante fixada pelo STF, evitando questionamentos e perdas de arrecadação decorrentes de cobranças futuras.
____________________
Renato Ayres Martins de Oliveira é advogado, sócio do escritório CMARTINS Advogados, Procurador do Estado do Rio de Janeiro, professor de Direito Tributário e Direito Financeiro e especialista em Direito Tributário, Direito Financeiro, Direito Empresarial, Direito do Consumidor e Contratos.
Rodrigo Rodrigues é advogado, sócio do escritório CMARTINS Advogados e especialista em Direito Tributário e Planejamento Tributário, com experiência em Contencioso Tributário, Direito Financeiro, comércio exterior e aduaneiro, investimentos estrangeiros, recuperação de créditos tributários e otimização da carga tributária.

Fantástico! Sinônimo de grande competência e cuidado com os clientes
Ambiente muito bom e uma boa recepção.
Muito obrigada por ter me ajudado com essa dívida que está tirando o meu sono
